Inspiration
Les questionnaires traditionnels de conformité réglementaire (KYC) et de tolérance au risque sont fondamentalement dépassés. Ils posent à froid des questions purement théoriques du genre : « Que feriez-vous si le marché plongeait de 20 % ? ». Installé confortablement dans son salon, chaque investisseur surévalue sa discipline et sa rationalité.
Dès que la turbulence arrive — alimentée par l'emballement des réseaux sociaux (FOMO), les manchettes alarmistes ou une chute abrupte — l'émotion prend le dessus. L'investisseur panique au pire moment, liquide ses positions au creux de la vague ou concentre aveuglément son capital sur des actifs spéculatifs, trahissant ses propres objectifs.
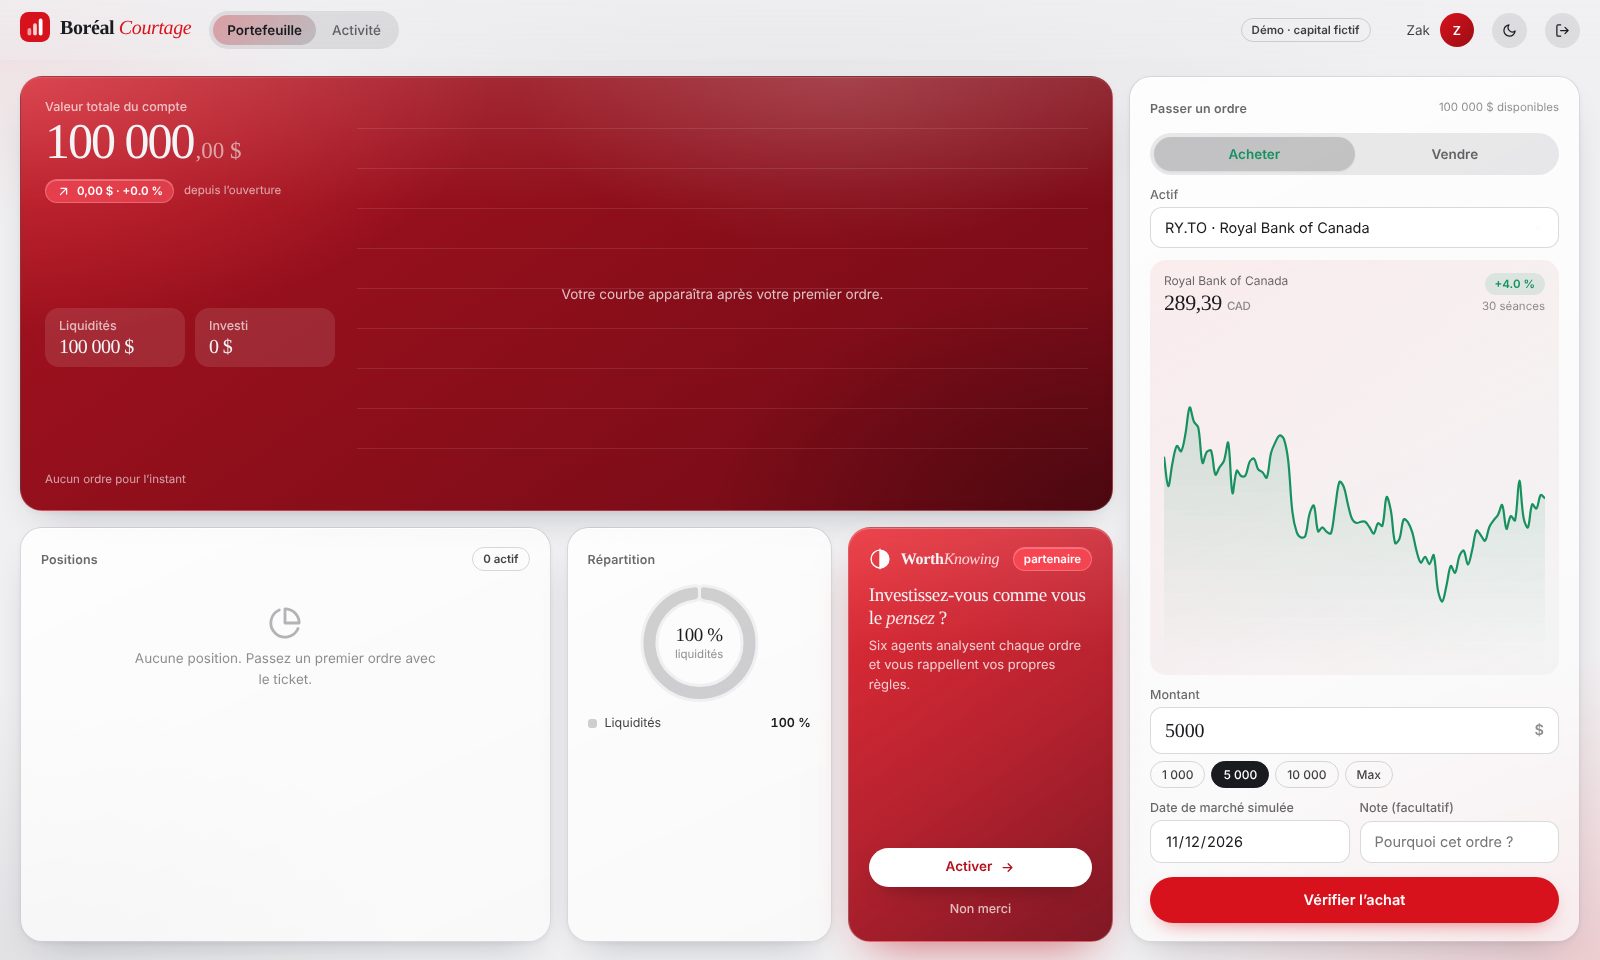
Les institutions financières et les courtiers font face à une impasse : d'un côté, un cadre réglementaire rigide fondé sur du déclaratif statique ; de l'autre, des clients autonomes livrés à leurs biais psychologiques. Nous avons créé WorthKnowing (associé à notre plateforme de courtage partenaire fictive Boréal Courtage) pour bâtir ce pont manquant : un miroir objectif qui confronte l'investisseur à son comportement réel, l'aide à formaliser ses propres règles et assure une gouvernance continue sans ingérence intrusive.
Ce que fait le projet
WorthKnowing est un service de gouvernance et d'analyse comportementale conçu pour s'intégrer de façon transparente et sécurisée (Zero-Trust) à n'importe quelle plateforme financière ou bancaire :
- Double profil comportemental (Déclaré vs Observé) :
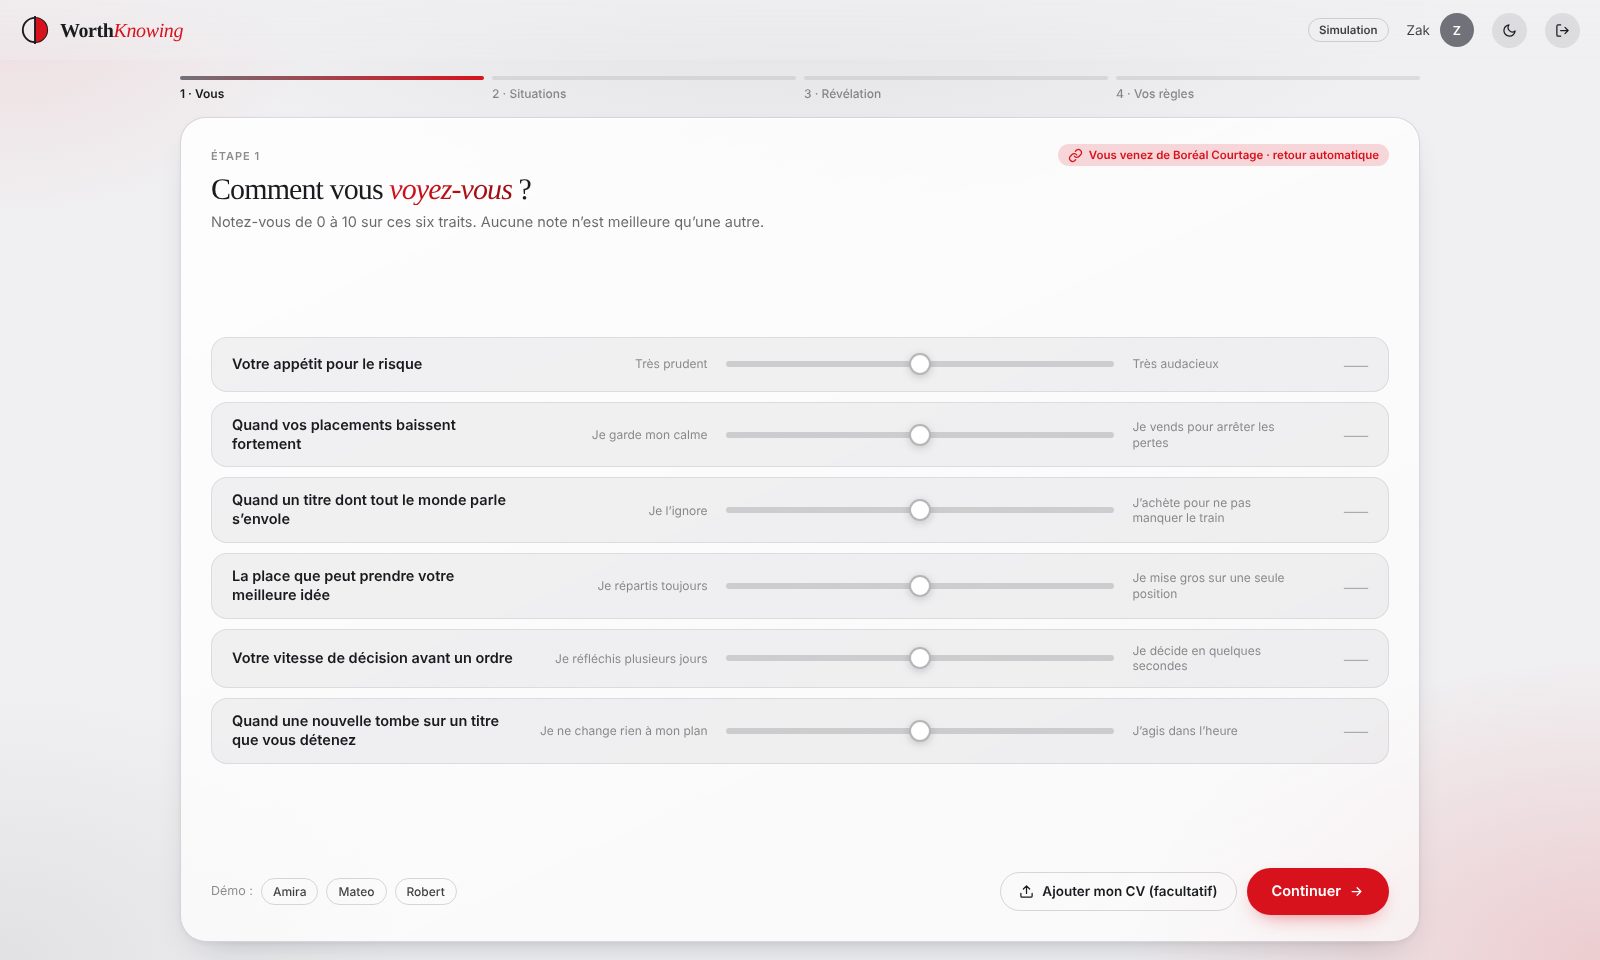
- Profil Déclaré : 13 questions d'auto-évaluation initiale (avec un analyseur de CV capable d'extraire la littératie financière et l'expérience professionnelle).
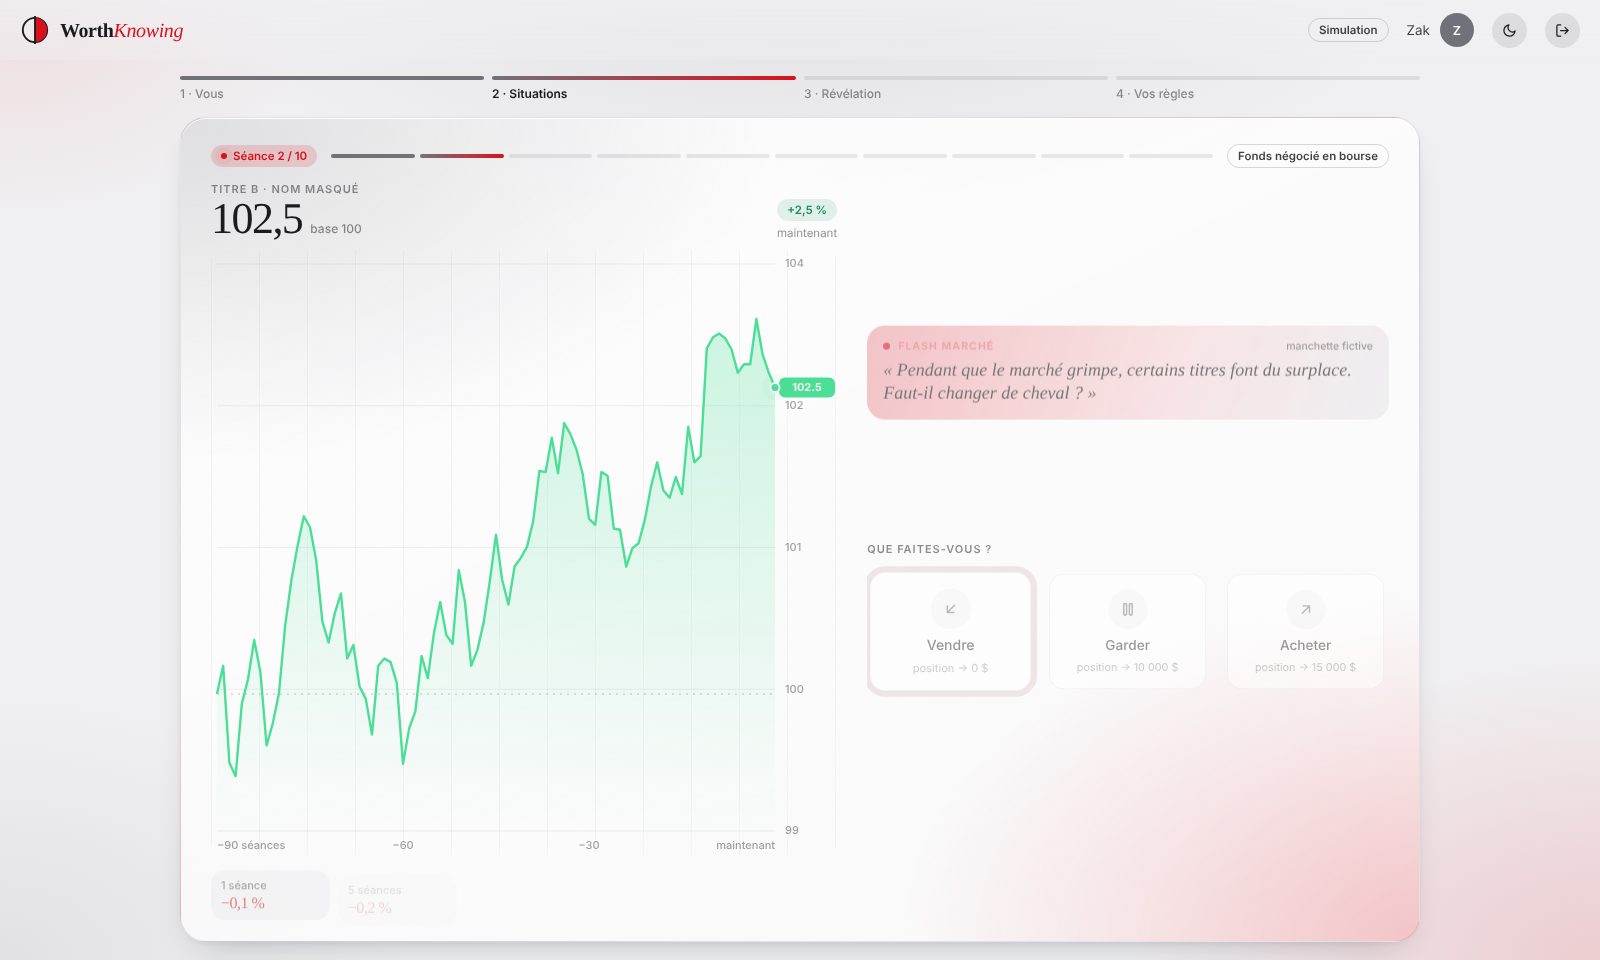
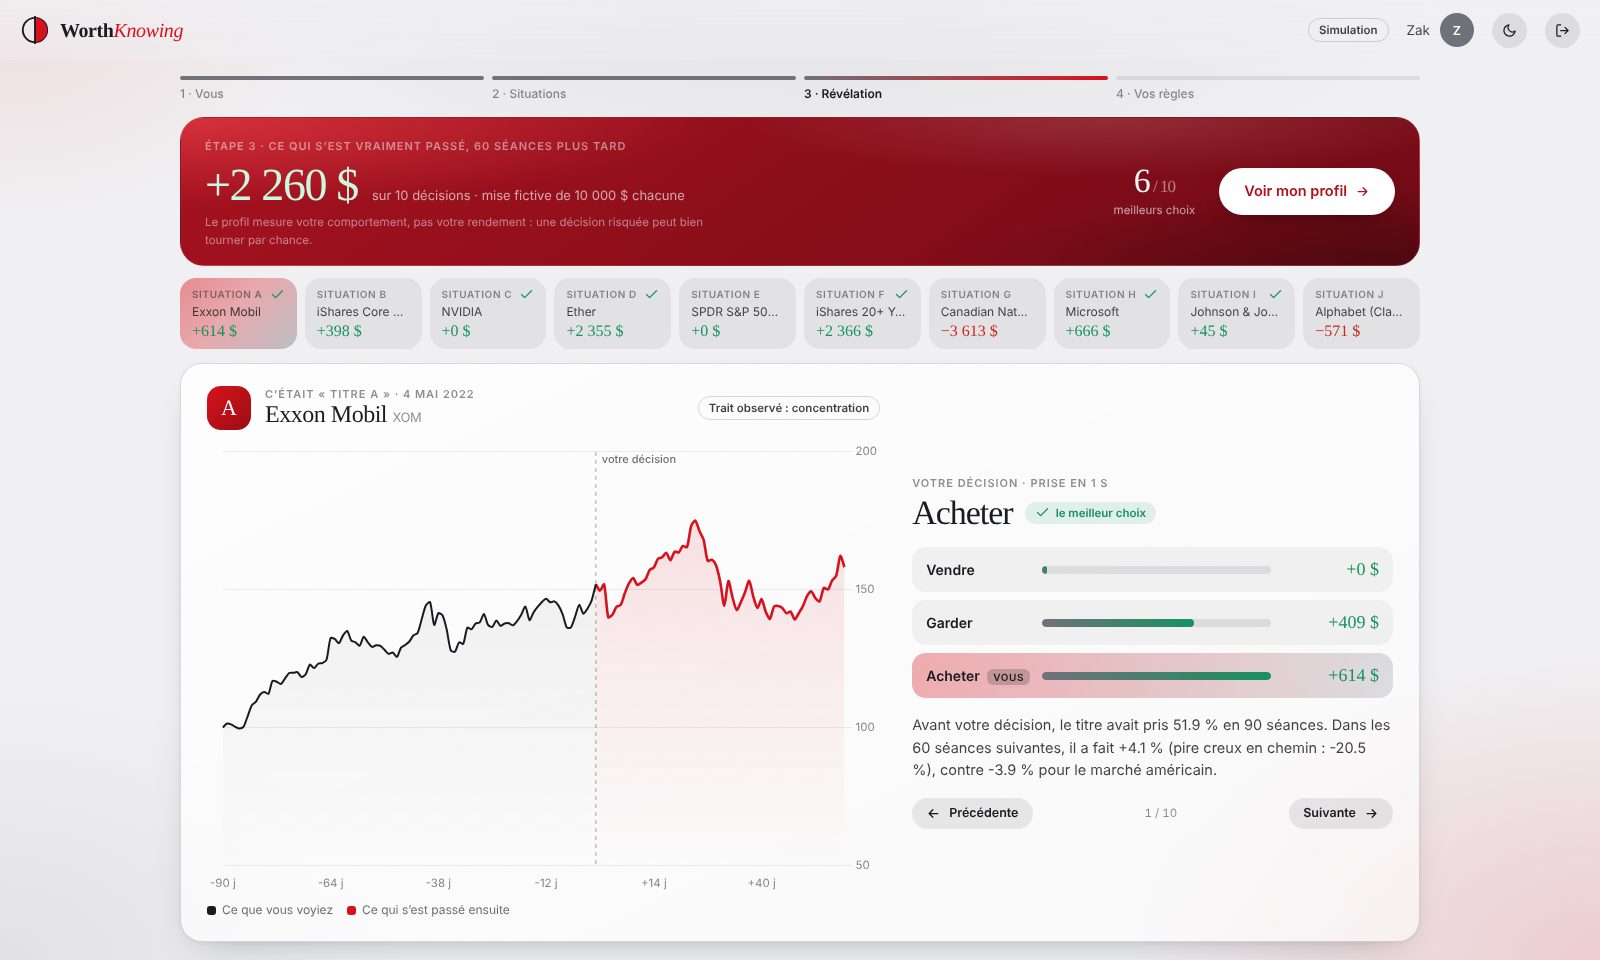
- Profil Observé : 10 mises en situation tirées de véritables historiques de marché masqués (krachs, manies spéculatives, chocs macroéconomiques, phases d'enlisement et fortes hausses) réparties sur des actifs distincts. L'utilisateur dispose de trois choix nets (Vendre tout / Garder / Acheter +50 %) et indique son niveau de confiance (Sûr, Plutôt sûr, Hésitant).
- La Révélation et les Règles Personnelles :
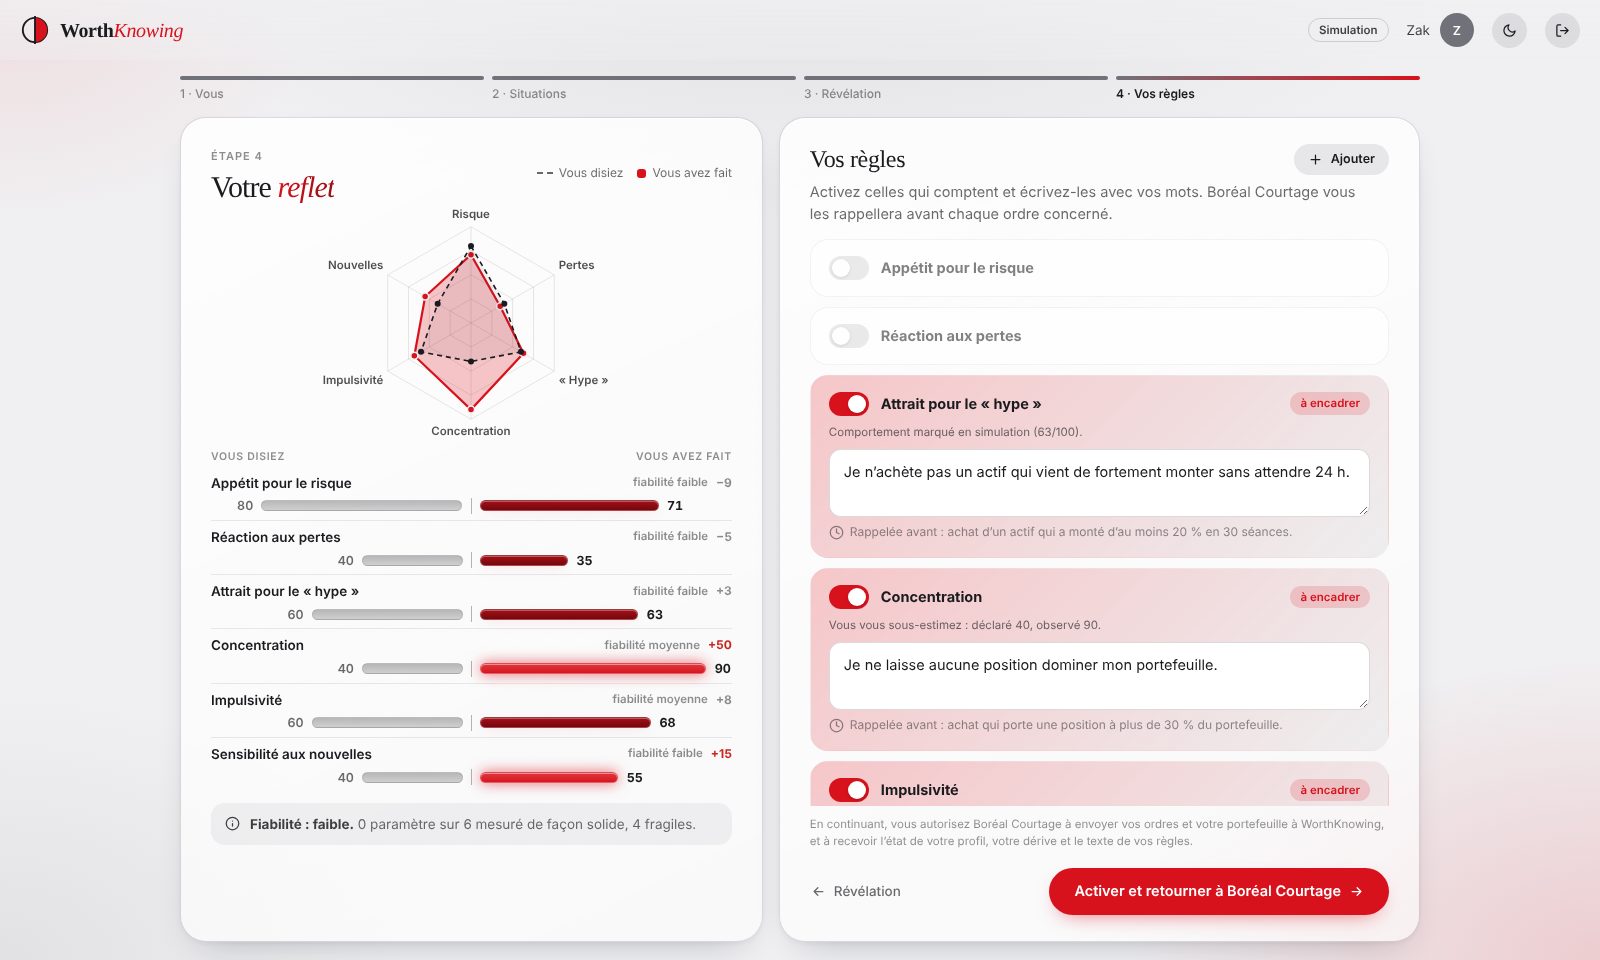
- Le voile est levé sur les actifs réels et leurs cours ultérieurs. L'utilisateur est mis face à ses biais cognitifs (vendre au creux, céder au battage médiatique).
- Sur ses paramètres les plus fragiles, il formalise ses propres règles personnelles (ex. plafonds de concentration, pause obligatoire sur les actifs volatils, garde-fous anti-FOMO).
- Liaison partenaire sécurisée (Zero-Trust) :
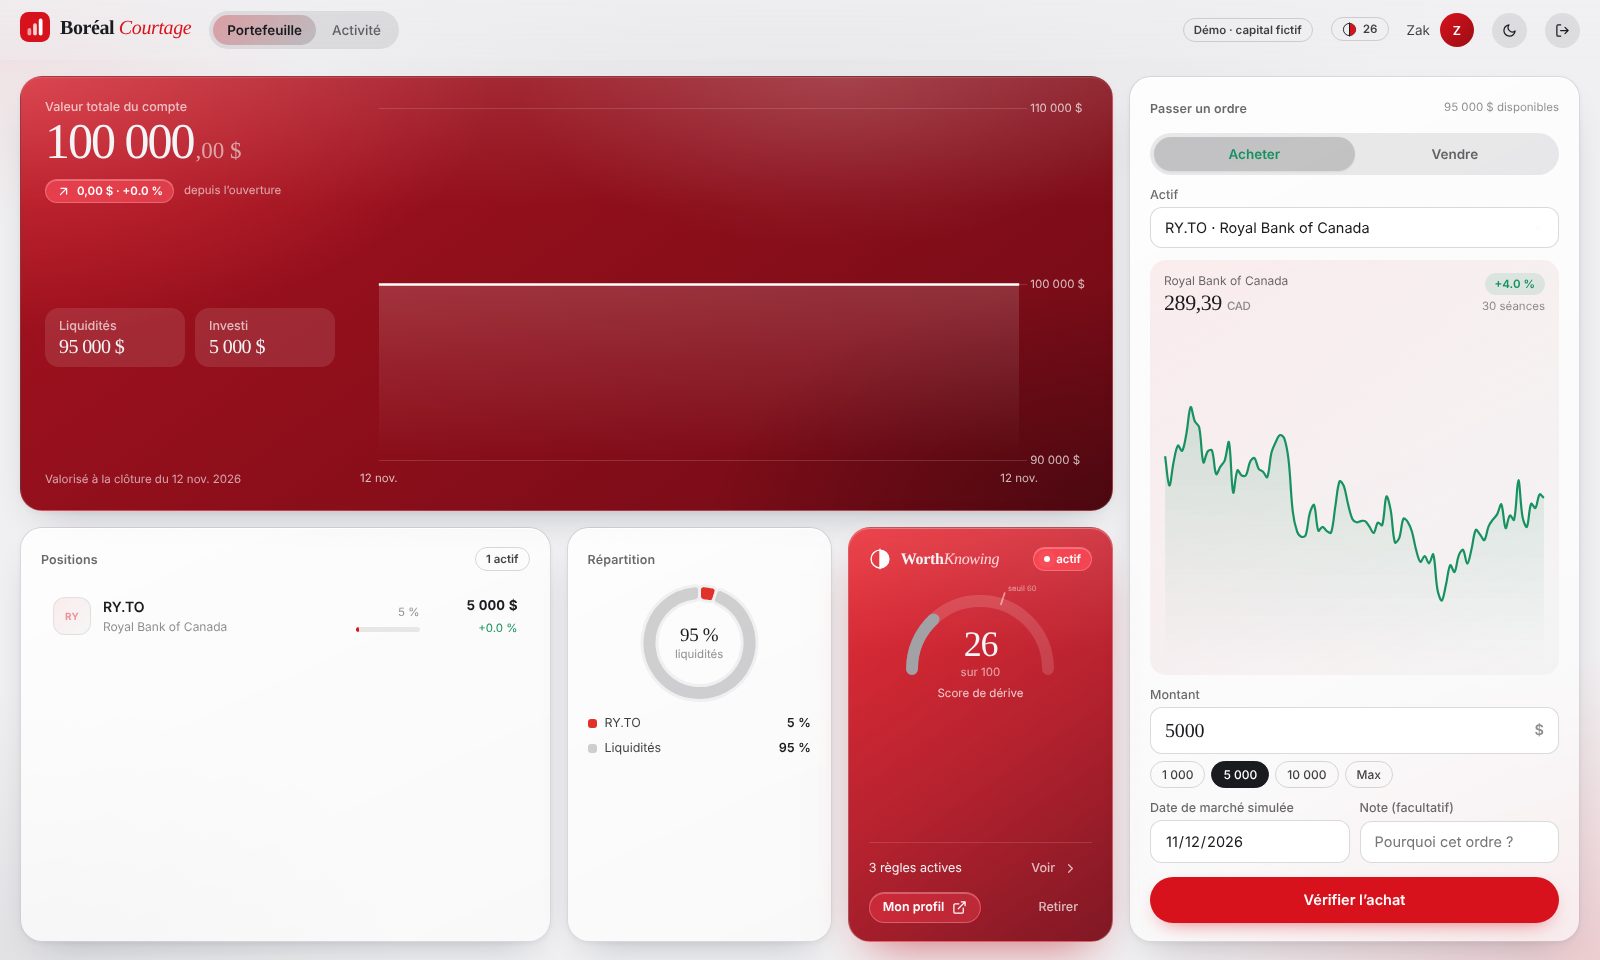
- Boréal Courtage s'interface avec WorthKnowing via une API partenaire sécurisée de serveur à serveur. WorthKnowing ne détient ni argent, ni compte, ni mot de passe client, et ne reçoit qu'un instantané anonymisé du portefeuille au moment de l'ordre.
- Pipeline d'enquête sur chaque ordre en temps réel :
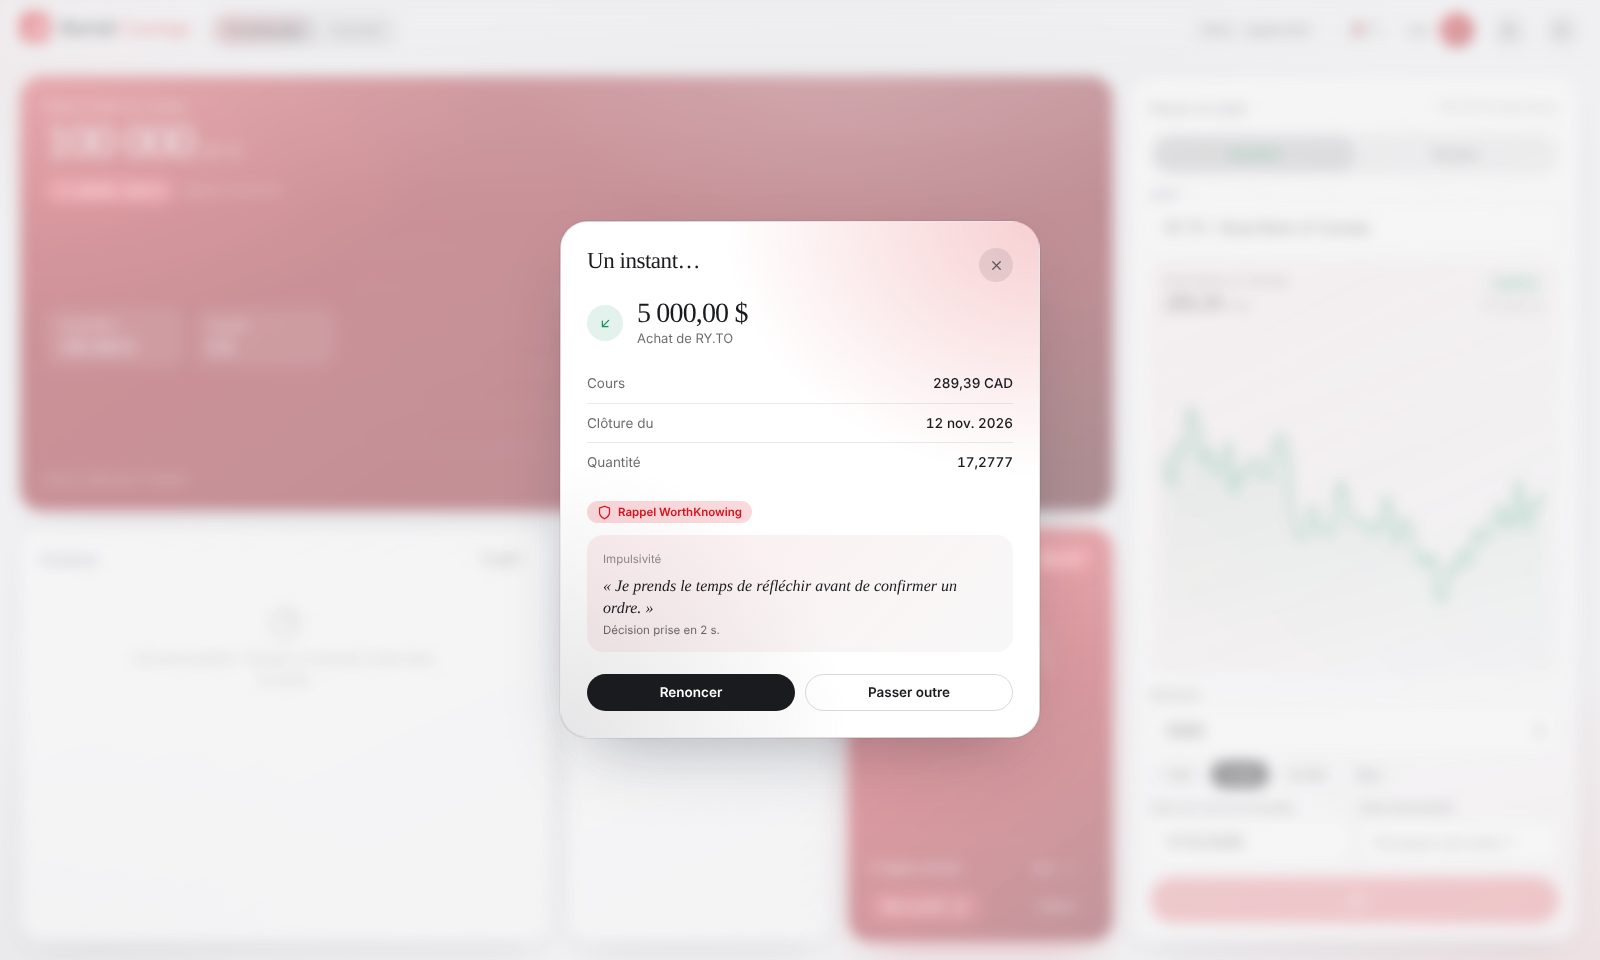
- Avant l'ordre : Boréal interroge WorthKnowing. Si l'ordre enfreint un engagement pris par l'investisseur, sa règle lui est rappelée pour lui laisser le choix de confirmer ou de renoncer.
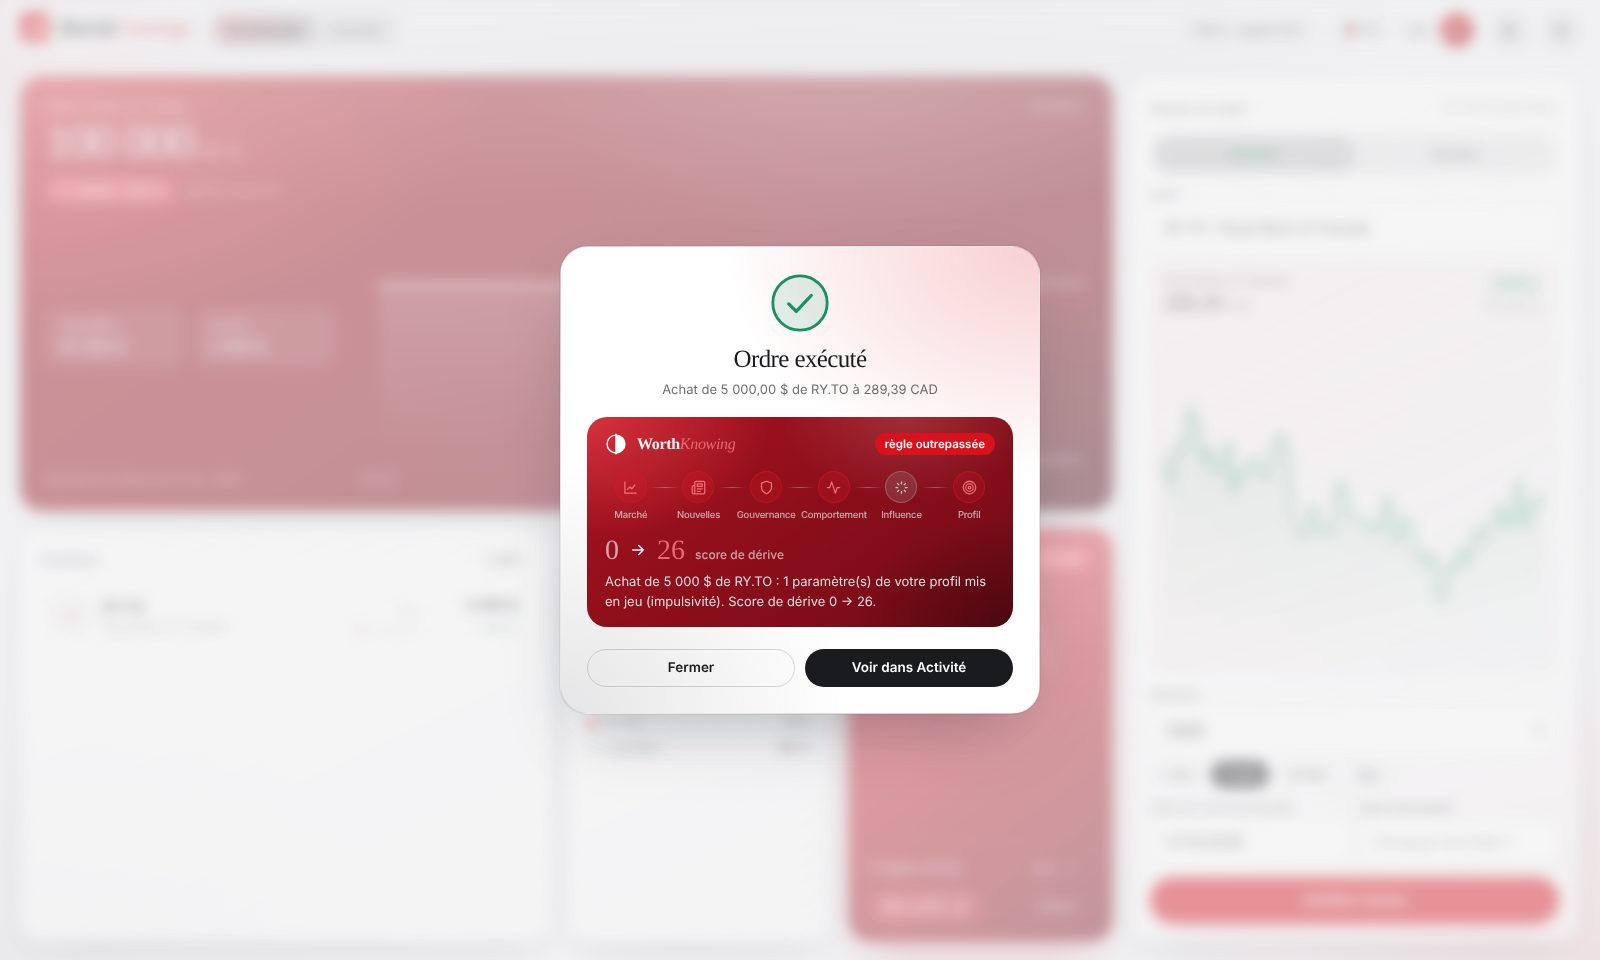
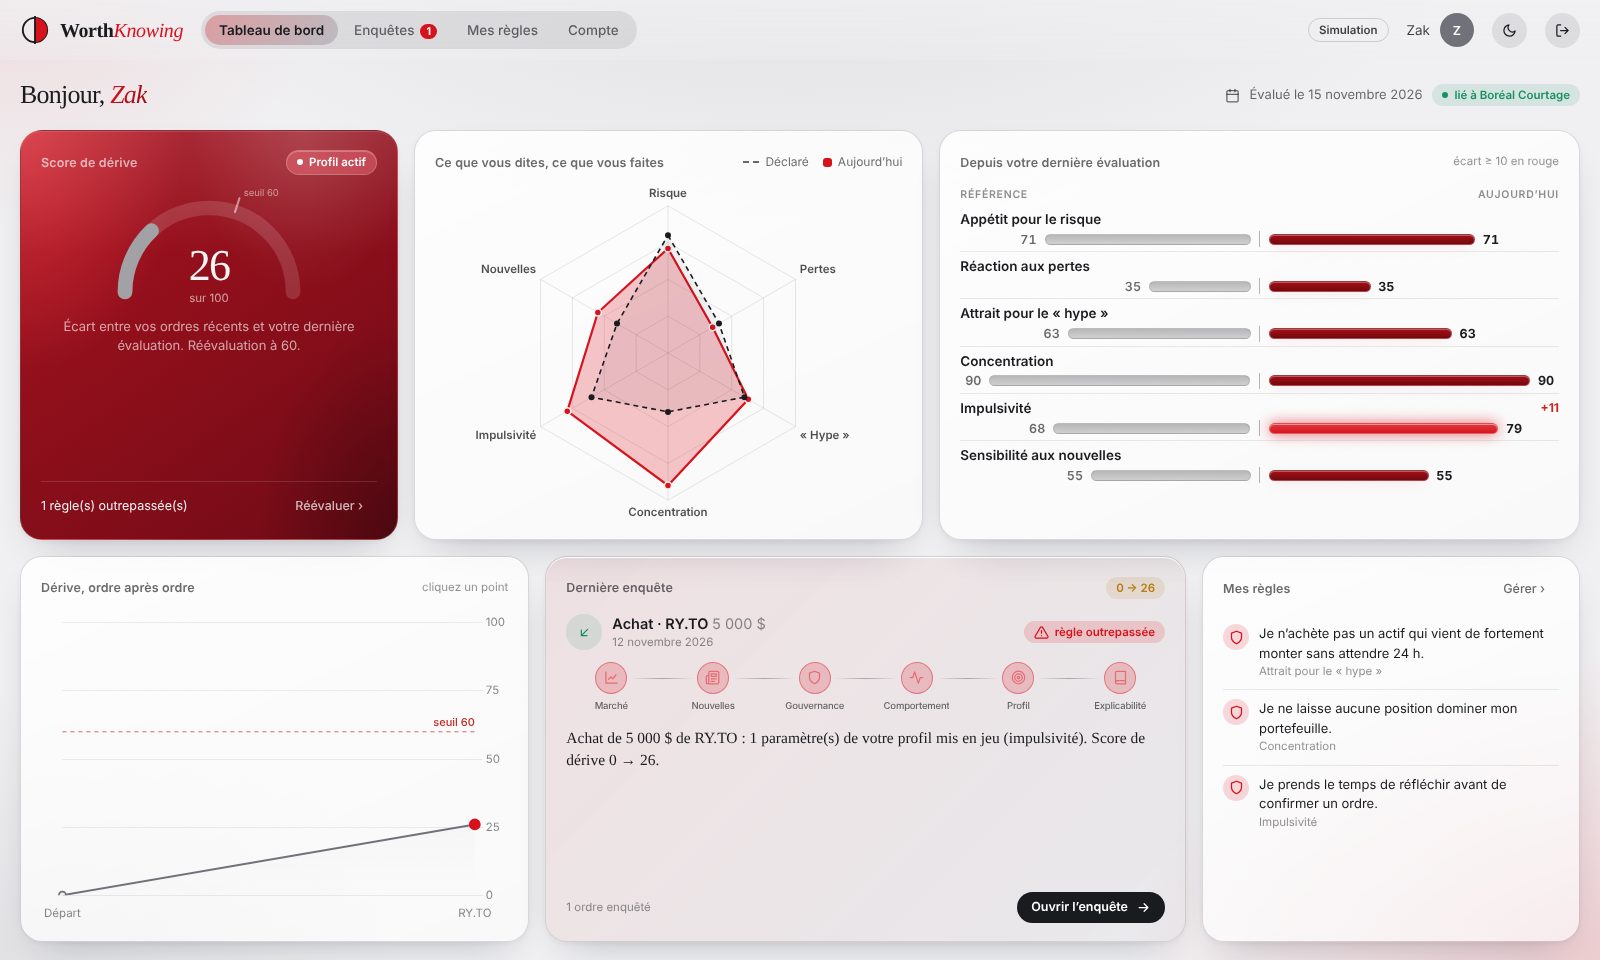
- Après l'ordre : L'ordre exécuté déclenche une enquête automatisée :
- Agent marché : Calcule le rendement sur 30 jours, la volatilité historique et la qualification spéculative de l'actif.
- Agent nouvelles : Extrait les manchettes réelles via l'API GDELT DOC 2.0 sur une fenêtre temporelle rigoureusement bornée (7 jours avant jusqu'à 20 h UTC le jour du marché) afin d'exclure tout biais de prédictibilité future.
- Agent comportement déterministe : Établit un socle de constats chiffrés et vérifiables sur des seuils fixes.
- Agent d'influence (Amazon Bedrock / Claude Haiku 4.5) : Identifie l'influence des médias ou un changement d'attitude, sous des garde-fous stricts empêchant toute hallucination.
- Agent d'explicabilité : Rédige une synthèse transparente détaillant les sources, hypothèses et limites méthodologiques.
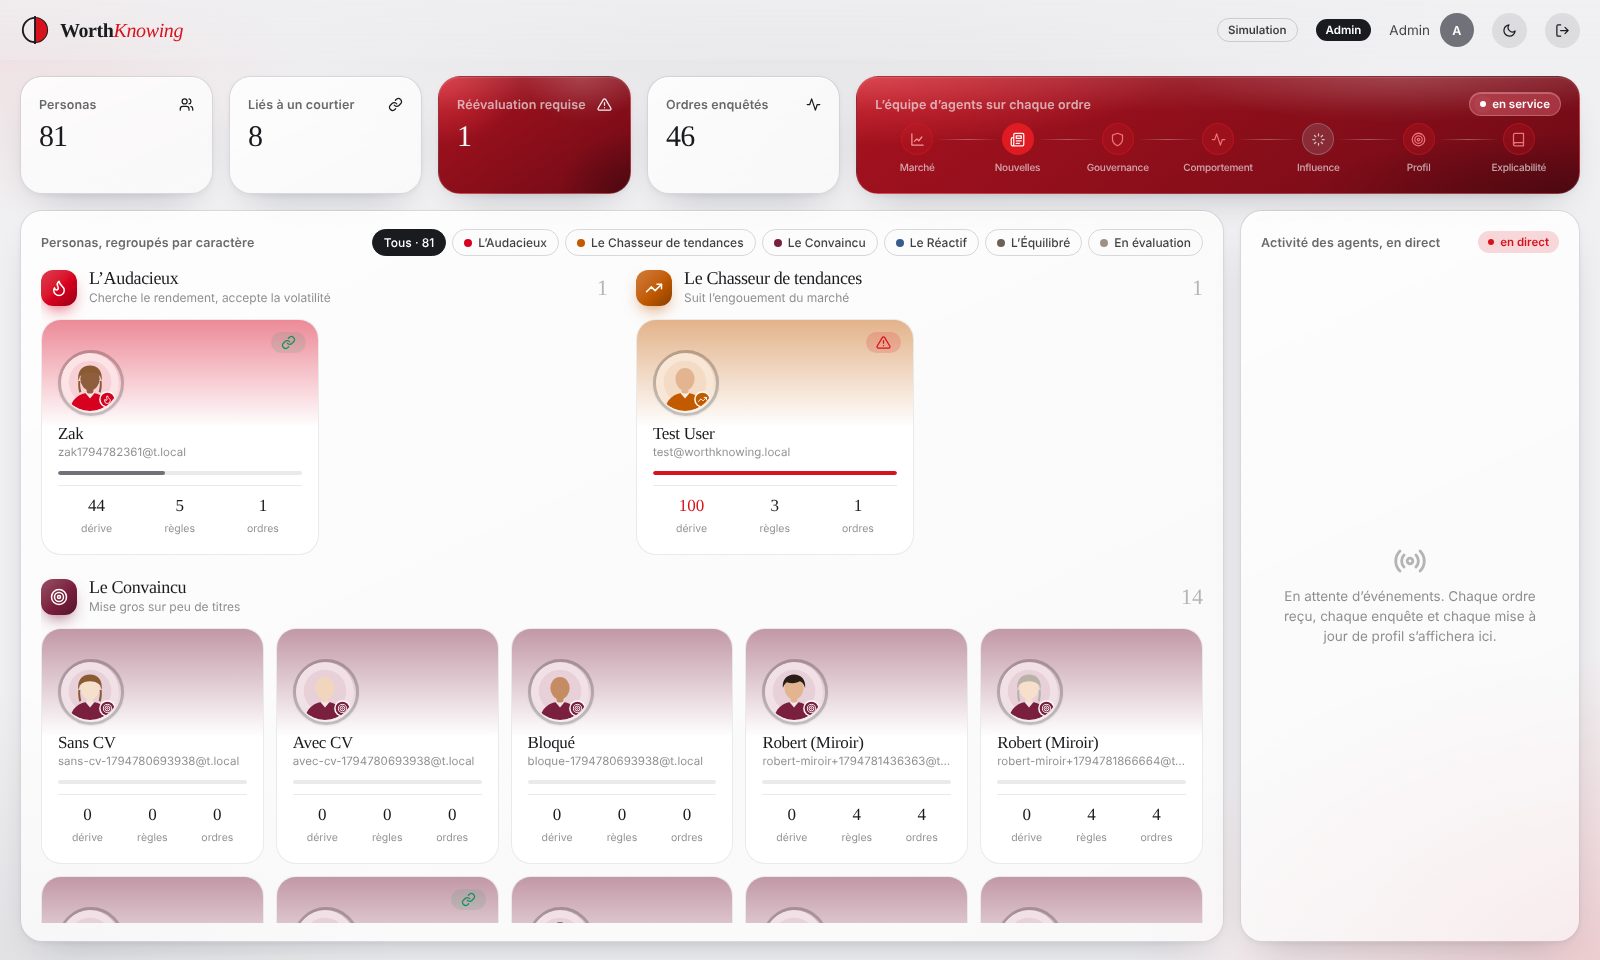
- Score de dérive et tour de contrôle administrateur :
- La divergence entre le comportement réel et le profil de référence est quantifiée. Au-delà d'un score de 60, une réévaluation est imposée au client.
- Un tableau de bord administrateur reçoit l'ensemble des événements en temps réel via des flux Server-Sent Events (SSE).
Modélisation mathématique et calcul de la dérive
1. Espace comportemental à 6 dimensions
Chaque investisseur est modélisé selon un vecteur de 6 paramètres $\mathcal{P}$ notés de 0 à 100 : $$\mathcal{P} = {\text{Appétit pour le risque}, \text{Réaction aux pertes}, \text{Attrait pour le « hype »}, \text{Concentration}, \text{Impulsivité}, \text{Sensibilité aux nouvelles}}$$
Chaque paramètre comporte trois jalons :
- $S_{p,\text{déclaré}}$ : Auto-évaluation lors de l'onboarding.
- $S_{p,0}$ : Référence de base observée lors des 10 simulations.
- $S_p^{(t)}$ : Valeur courante actualisée après l'ordre $t$.
2. Score de dérive comportementale
Le score de dérive $\mathcal{D}(t) \in [0, 100]$ mesure l'éloignement d'un investisseur par rapport à son profil de référence :
$$\mathcal{D}(t) = \min\left(100, \; \left\lfloor 1{,}5 \cdot \max_{p \in \mathcal{P}} |S_p^{(t)} - S_{p,0}| + \frac{1}{|\mathcal{P}|}\sum_{p \in \mathcal{P}} |S_p^{(t)} - S_{p,0}| + \lambda_{\text{pénalité}} \cdot N_{\text{règles}} \right\rceil\right)$$
Où :
- $\lambda_{\text{pénalité}} = 8$ points ajoutés pour chaque règle personnelle outrepassée.
- $N_{\text{règles}}$ représente le cumul des règles enfreintes par l'investisseur.
- Si $\mathcal{D}(t) \ge 60$ (
DRIFT_THRESHOLD), les ordres sont suspendus chez le courtier jusqu'à ce que le client effectue une réévaluation complète.
3. Actualisation des paramètres et apaisement
Lorsqu'un écart comportemental est attesté par l'enquête, le paramètre concerné glisse vers le signal avec un poids $\alpha = 0{,}35$ : $$S_p^{(t)} = \text{round}\left((1 - \alpha) S_p^{(t-1)} + \alpha \cdot \text{Signal}_p\right)$$
À l'inverse, lors d'un ordre conforme ou lorsqu'un investisseur renonce à une opération impulsive après le rappel d'une règle, un facteur d'apaisement $\beta = 0{,}15$ rapproche les paramètres de la référence et résorbe progressivement les pénalités : $$S_p^{(t)} = \text{round}\left(S_p^{(t-1)} + \beta \cdot (S_{p,0} - S_p^{(t-1)})\right)$$ $$N_{\text{règles}}^{(t)} = \left\lfloor N_{\text{règles}}^{(t-1)} \cdot (1 - \beta) \right\rfloor$$
4. Précision instrumentale par simulation de Monte-Carlo
Par simulation numérique ($N = 20\,000$ personnes simulées avec bruit gaussien $\sigma = 20$), notre architecture à 10 situations et 3 choix nets atteint un écart moyen de seulement 12,0 points sur 100 par rapport au niveau réel latent, surpassant largement l'ancien modèle à 5 situations (15,4 points d'écart moyen).
Comment nous l'avons construit
- Architecture applicative : Deux services web découplés développés en TypeScript avec NestJS. Le moteur décisionnel (
miroir) et la plateforme bancaire (bank) ne partagent aucune table de base de données et communiquent par requêtes HTTP sécurisées avec codes de liaison signés à usage unique (TTL 5 minutes). - Interface utilisateur : Design soigné combinant glassmorphism (thèmes clair et sombre), visualisations radar interactives (Chart.js), animations de marché et flux temps réel SSE.
- Infrastructure infonuagique d'entreprise sur AWS (AWS CDK) :
- Amazon Bedrock (Claude Haiku 4.5, API Converse) : Analyse des manchettes, agent d'influence et génération d'explications synthétiques.
- Amazon DynamoDB : 5 tables distinctes à la demande garantissant le cloisonnement des données (
miroir-users,miroir-evaluations,miroir-trades,boreal-accounts,boreal-trades). - Amazon Cognito : Gestion des identités, émission de jetons JWT et contrôle d'accès basé sur les rôles (groupe
admin). - Amazon ECS Fargate & Application Load Balancer : Exécution conteneurisée optimisée (tâche unique à 2 conteneurs communiquant en réseau local privé).
- Amazon CloudFront : Terminaison SSL HTTPS et distribution CDN simulant deux domaines d'entreprises indépendants.
- Amazon S3 : Stockage versionné des jeux de données de cours (2021-2026), scénarios et archives de presse.
- AWS Secrets Manager & CodeBuild / ECR : Gestion sécurisée des clés d'API et construction automatisée des conteneurs Docker.
- Pipeline de données financières : Données de prix historiques réelles (Yahoo Finance, Banque du Canada, FRED) jumelées aux flux d'actualités mondiales du GDELT Project.
Les défis que nous avons relevés
Élimination stricte des hallucinations IA en finance : En matière de gouvernance financière, une IA générative ne doit jamais inventer un fait ou déduire une fausse causalité. Nous avons implémenté des garde-fous programmatiques rigoureux (AST / regex) (
inventedNumbers,inventedDurations,inventedQualifiers) :- Le modèle ne peut citer que des faits ($F_1, F_2, \dots$) et des manchettes ($N_1, N_2, \dots$) explicitement fournis et numérotés par le code.
- Les adjectifs subjectifs qualifiant la vitesse (« précipité », « hâtif ») ou les durées non calculées par les faits sont interceptés et rejetés.
- En cas d'écart, le modèle est relancé une seule fois en lui spécifiant son erreur ; si l'échec persiste, le système bascule automatiquement sur un gabarit déterministe certifié.
- L'amplitude d'action du modèle IA est bornée à $\pm 15$ points sur 3 paramètres seulement.
Éviter toute fuite temporelle du futur : Lorsqu'un ordre est simulé sur une date passée (ex. en 2022 ou 2023), le système ne doit en aucun cas analyser des événements postérieurs. L'intégration de l'API GDELT DOC 2.0 verrouille rigoureusement les nouvelles aux 7 jours précédant l'ordre jusqu'à 20 h UTC le jour même.
Protocole partenaire Zero-Trust : Concevoir un échange fluide où un courtier peut déléguer l'analyse comportementale sans jamais transmettre les identifiants ou soldes réels de ses clients a nécessité la mise en place d'un protocole d'échange de clés partenaires et de codes personas signés cryptographiquement.
Ce que nous avons appris
- L'efficacité des mécanismes d'engagement (Commitment Devices) : Donner des leçons de morale à un investisseur ne sert à rien. En revanche, lui rappeler un engagement qu'il a lui-même formulé au moment précis où il s'apprête à déraper crée une friction salutaire.
- L'alliance du code déterministe et de l'IA bornée : L'IA ne doit pas piloter l'ensemble du système à l'aveugle. Ancrer les constats dans des calculs mathématiques immuables et limiter le rôle des modèles de langage à la synthèse textuelle sous contrainte permet d'atteindre une fiabilité de niveau bancaire.
- La puissance du déploiement via AWS CDK : Définir l'infrastructure entièrement sous forme de code TypeScript permet d'orchestrer un écosystème infonuagique complexe en quelques minutes tout en assurant une traçabilité totale.
Prochaines étapes
- Agrégation bancaire ouverte (Open Banking / Flinks / Plaid) : Permettre à un utilisateur de consolider ses profils et surveiller sa dérive comportementale sur l'ensemble de ses comptes de courtage réels.
- Espace collaboratif pour conseillers financiers : Permettre aux conseillers d'accompagner leurs clients dans la définition de leurs règles sans compromettre la confidentialité des transactions.
- Détection multimodale d'anomalies : Analyser des signaux comportementaux précurseurs comme la cadence des sessions, la fréquence de consultation du solde pendant les krachs ou la soumission d'ordres nocturnes.
Built With
- amazon-bedrock
- amazon-cloudfront
- amazon-cognito
- amazon-dynamodb
- amazon-ecs
- amazon-web-services
- aws-cdk
- aws-codebuild
- aws-fargate
- aws-secrets-manager
- behavioral-finance
- chart.js
- claude-3.5-haiku
- css3
- docker
- express.js
- gdelt-project-api
- html5
- nestjs
- node.js
- python
- rest-apis
- server-sent-events
- typescript
- zero-trust

