AlphaForge, l'intelligence agentique au service de la décision d'investissement
Inspiration
L'investisseur autonome arrive souvent avec une idée précise (« Je veux mettre 25 % dans TSLA », « Je veux tout miser sur les technos et les cryptos »), mais il est seul pour juger si elle correspond à son profil. Les outils existants oscillent entre recommandations opaques et avalanches de graphiques sans contexte. Le défi de la Banque Nationale Courtage direct (BNCD) demandait d'offrir un deuxième avis rigoureux et transparent, qui éclaire l'investisseur sans jamais remplacer un conseil réglementé.
Notre question de départ : peut-on concevoir une architecture multi-agents qui dialogue en langage clair avec l'investisseur, tout en garantissant qu'aucun chiffre, aucune règle et aucun scénario ne soit inventé ?
Ce que fait AlphaForge AI
AlphaForge AI est un moteur de deuxième avis pour les décisions d'investissement. Il fonctionne uniquement en simulation éducative : aucun conseil personnalisé, aucune exécution d'ordre, aucune promesse de rendement.
Profilage KYC. L'investisseur renseigne ses objectifs, son horizon, sa tolérance psychologique et sa capacité financière à absorber des pertes (deux notions distinctes), son type de compte (CELI, REER, non enregistré), ses exclusions éthiques (ESG, énergies fossiles, controverses) et ses avoirs actuels.
Requêtes en langage naturel (français ou anglais). Deux types de requêtes sont gérés :
- Construction d'allocation : « J'ai 100 000 $, un horizon de 15 ans, j'aime l'intelligence artificielle mais je veux éviter d'être trop concentré. »
- Évaluation d'une idée précise : « Je souhaite investir 10 % de mon CELI dans Bombardier ou dans un ETF technologique. »
Univers hybride et ingestion dynamique. En plus des 31 actifs de départ (actions CAD/US, FNB indiciels, obligations, or, crypto), le moteur récupère à la volée n'importe quel titre ou cryptoactif mondial via Yahoo Finance (5 ans de cours quotidiens, devises, secteurs) et le stocke dans une base SQLite locale (market.db).
Règles fiscales canadiennes. Le moteur applique les règles de l'Agence du revenu du Canada, notamment l'exclusion des cryptoactifs au comptant dans les comptes enregistrés (Loi de l'impôt sur le revenu, art. 207.01). Il propose des FNB cotés admissibles en remplacement, analysés par transparence, et vérifie les droits de cotisation CELI cumulés.
Simulation de 3 à 4 scénarios :
as_requested: l'idée demandée intégrée telle quelle, pour mesurer son risque réel.capped: l'idée ramenée dans les plafonds tolérés par le profil, par optimisation sous contraintes (SciPy SLSQP).profile_baseline: une allocation diversifiée type, sans titre spéculatif.- Portefeuille actuel : s'il est renseigné, le moteur calcule la part à remanier (turnover) et la liste exacte des transactions.
Explicabilité et registre de preuves. Chaque réponse traite les 4 questions de l'atelier BNCD : quelles données ont été utilisées, pourquoi ce choix, quelles sont les limites, qu'est-ce qui changerait la réponse. Chaque chiffre est relié à un identifiant unique ([EP1], [EQ4], [ES2]). Un clic sur un chiffre ou une puce fait défiler l'écran jusqu'à la ligne de calcul correspondante dans le tableau d'audit.
Module « Et si… ? ». L'investisseur peut tester en un clic un changement d'hypothèse (autre horizon, compte non enregistré au lieu d'un CELI, autre tolérance, actif exclu) et comparer les résultats côte à côte.
Dossier de convenance pour le conseiller. Une section de visa de convenance permet de générer en un clic un dossier client PDF aux couleurs de la Banque Nationale, avec les 3 scénarios, l'audit des plafonds et la traçabilité réglementaire.
Comment nous l'avons construit
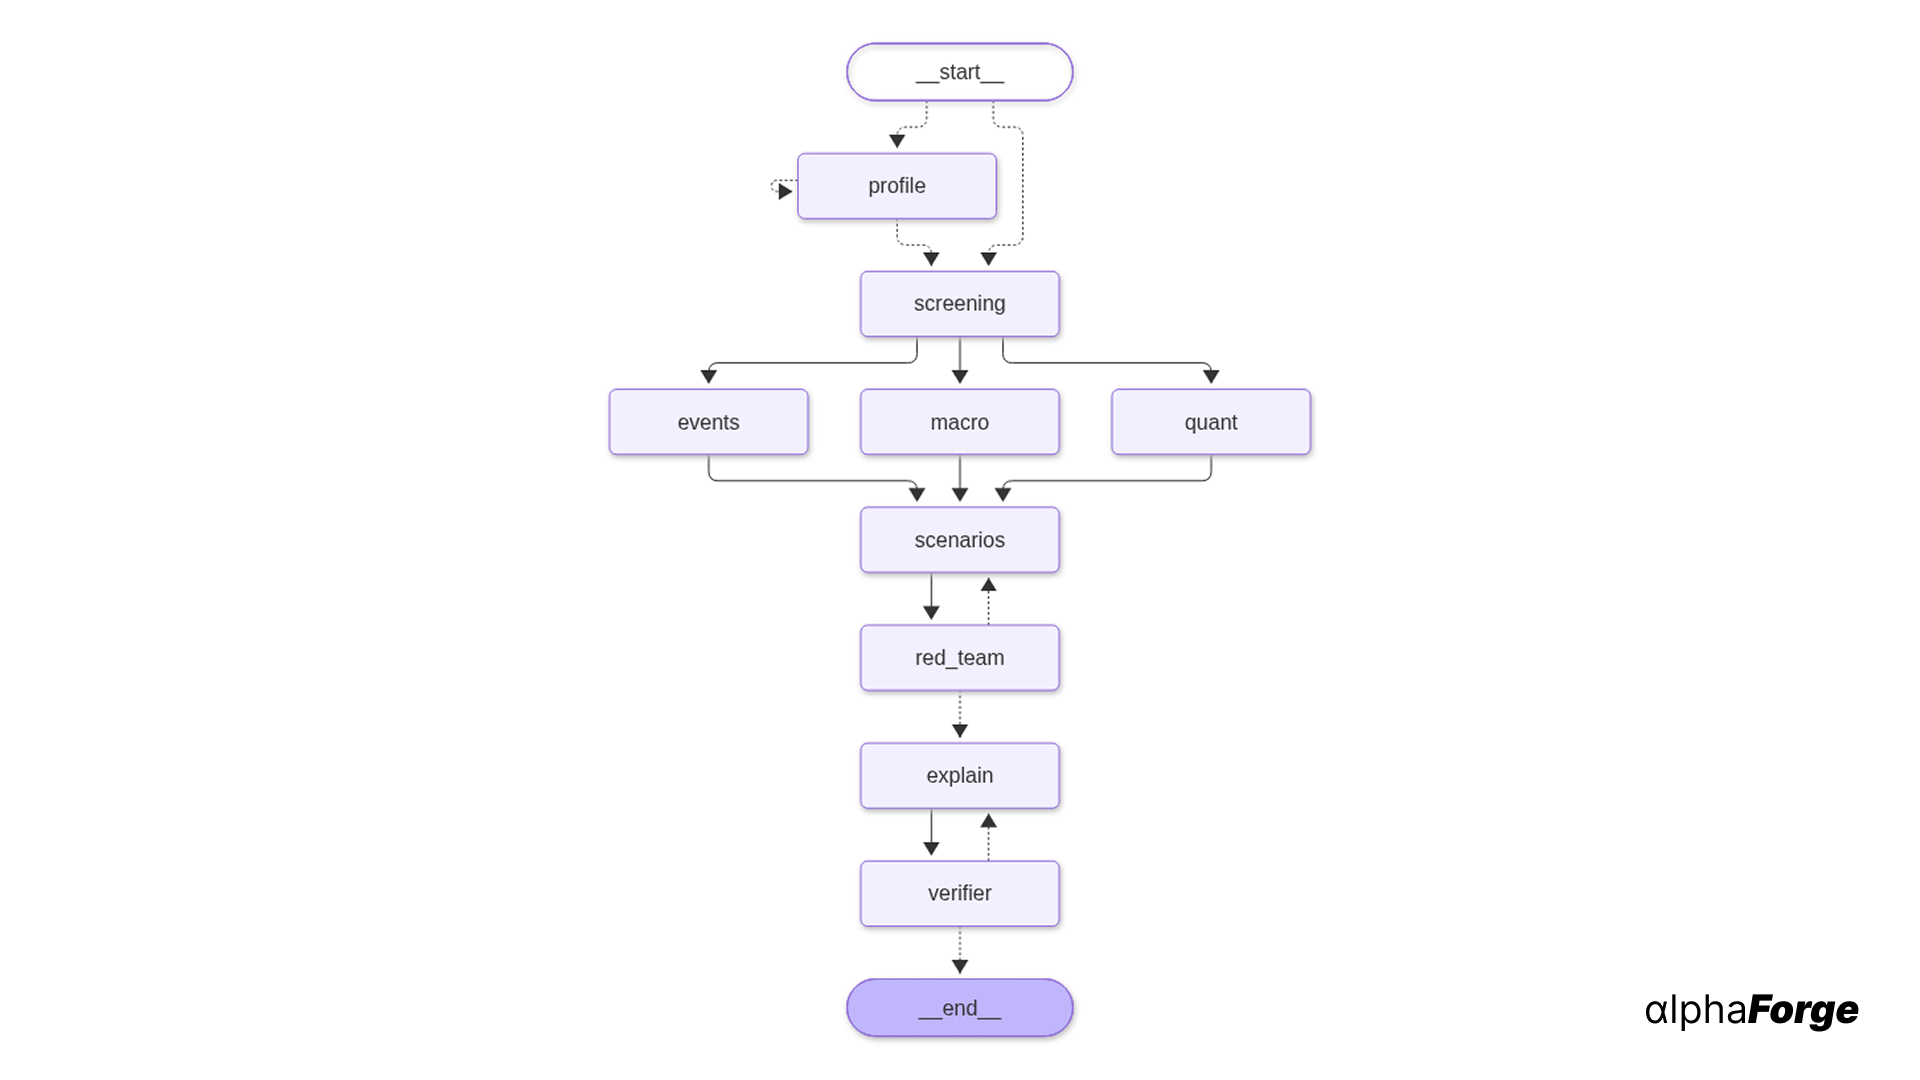
Le moteur repose sur un graphe d'état typé LangGraph qui orchestre 5 agents spécialisés et sépare strictement le calcul mathématique de la rédaction.
Agent 1, Profil et KYC (Claude 3.5 Sonnet). Il extrait l'intention, l'horizon, le budget et le ticker standard (ex. TSMC devient TSM). Face à une incohérence majeure (ex. crypto très volatile sur 2 ans), il déclenche une clarification guidée sans présumer de la réponse.
Moteur de screening et d'éligibilité (Python déterministe). Il applique les contraintes fiscales (ARC, CELI), les filtres éthiques et l'analyse par transparence des FNB (SPY, XIU, QQQ, ESGV).
Moteur quantitatif et optimiseur (NumPy, SciPy, Pandas). Il résout l'allocation par minimisation de variance sous contraintes. Sur l'historique ajusté en CAD, il calcule la volatilité annualisée, le max drawdown, un test de résistance (choc de taux de 2022), la concentration sectorielle (indice de Herfindahl, $HHI = \sum w_i^2$), l'exposition géographique US/CAD, la friction fiscale estimée et les frais de gestion (RFG).
Agent 2, Actualités et régimes macro (Claude 3.5 Haiku avec outils). Il analyse des actualités datées (Finnhub, SEC EDGAR, Tavily) et des séries macroéconomiques (Banque du Canada, FRED), en respectant les dates réelles de publication pour éviter tout biais de prévoyance (look-ahead bias).
Agent 3, Red Team (Claude 3.5 Sonnet). Il joue un rôle contradictoire et cherche les risques cachés, par exemple une double exposition technologique entre un FNB et des actions individuelles. Une objection bloquante relance automatiquement le calibrage des scénarios.
Agent 4, Explicabilité (Claude 3.5 Sonnet). Il rédige la réponse en langage clair (« Oui », « En partie », « Non »), sans jargon, en citant chaque preuve.
Agent 5, Vérificateur déterministe. Avant tout affichage, un automate d'états vérifie que 100 % des chiffres cités concordent avec le registre de preuves (tolérance de 1 % ou moins), qu'aucun ordre d'achat ou de vente n'est recommandé et que les avertissements réglementaires sont présents.
Architecture cloud et données (AWS)
- Amazon Bedrock : inférence serverless sécurisée pour Claude 3.5 Sonnet et Haiku.
- AWS Cognito : gestion des identités et authentification JWT pour les investisseurs et les conseillers.
- Amazon DynamoDB et S3 : stockage des sessions, des profils versionnés, des scénarios et des états de graphe volumineux.
- AWS EC2 et Amazon ECR : conteneurisation Docker de l'API FastAPI et de l'interface React/Vite.
- Amazon CloudWatch : télémétrie, logs d'audit et suivi des latences par nœud.
Défis rencontrés
- Éliminer les hallucinations numériques. Les LLM inventent volontiers des rendements ou des pourcentages plausibles. Nous leur avons interdit tout calcul : tous les nombres viennent du moteur quantitatif Python et sont validés par le vérificateur déterministe avant affichage.
- Cohérence temporelle et multi-actifs. Il a fallu fusionner sur un calendrier boursier unique (TSX / NYSE) des actions canadiennes (CAD), des titres américains (USD convertis au taux spot de la Banque du Canada du jour) et des cryptoactifs négociés 24 h sur 24, sans jamais utiliser une donnée macroéconomique avant sa date de parution.
- Ingestion dynamique sans casser le pipeline. Certains actifs sont récents (ex. FNB créés fin 2024, absents de la crise de 2022). Des gardes mathématiques permettent de calculer les métriques disponibles sans faire planter l'optimiseur.
- Performance et streaming. Pour garder une expérience fluide malgré un pipeline multi-agents complet, les étapes sont diffusées en direct par Server-Sent Events (SSE).
Ce dont nous sommes fiers
- Aucune boîte noire, fidélité numérique totale : chaque affirmation repose sur une preuve mathématique ou réglementaire vérifiable.
- Plus de 600 tests automatisés : API, calculs quantitatifs, contraintes fiscales CELI, optimisation SLSQP et vérificateur déterministe.
- Plus de 240 preuves auditées par exécution :
EP(portefeuille),EQ(risque quantitatif),ES(screening fiscal),EM(macro),EN(actualités). - Une expérience utilisateur complète : navigation par clic sur les preuves, bilinguisme FR/EN, modes clair et sombre, simulation « Et si… ? » et export PDF pour le dossier client.
Ce que nous avons appris
- Séparer strictement le calcul et la narration est indispensable à la crédibilité en finance. Un modèle de langage vulgarise très bien, mais calcule mal.
- Distinguer tolérance psychologique et capacité financière change concrètement les portefeuilles. Une forte appétence au risque chez un investisseur à horizon court (3 ans) doit être recadrée pour protéger ses projets de vie.
- Les contraintes réglementaires et fiscales (ARC, CELI) pèsent autant que les métriques financières. Les intégrer au flux d'analyse donne à la solution une valeur immédiate pour une institution financière.
Prochaines étapes
- Agrégation bancaire (Open Banking) : connexion sécurisée aux comptes réels de l'investisseur pour synchroniser ses avoirs sans saisie manuelle.
- Optimisation fiscale pluriannuelle : prise en compte des déductions REER, du CELIAPP pour l'achat d'une première propriété et de la gestion des gains en capital en compte imposable.
- Stratégies de couverture prudentes : options d'achat couvertes (covered calls) pour les investisseurs en décaissement qui cherchent un revenu complémentaire à faible volatilité.
Built With
- amazon-bedrock
- amazon-cloudfront
- amazon-cloudwatch
- amazon-dynamodb
- amazon-ec2
- amazon-ecr
- amazon-web-services
- aws-systems-manager
- claude
- docker
- fastapi
- langchain
- langgraph
- numpy
- pandas
- pydantic
- python
- react
- scipy
- sec-edgar
- tailwindcss
- typescript
- vite
- yfinance


